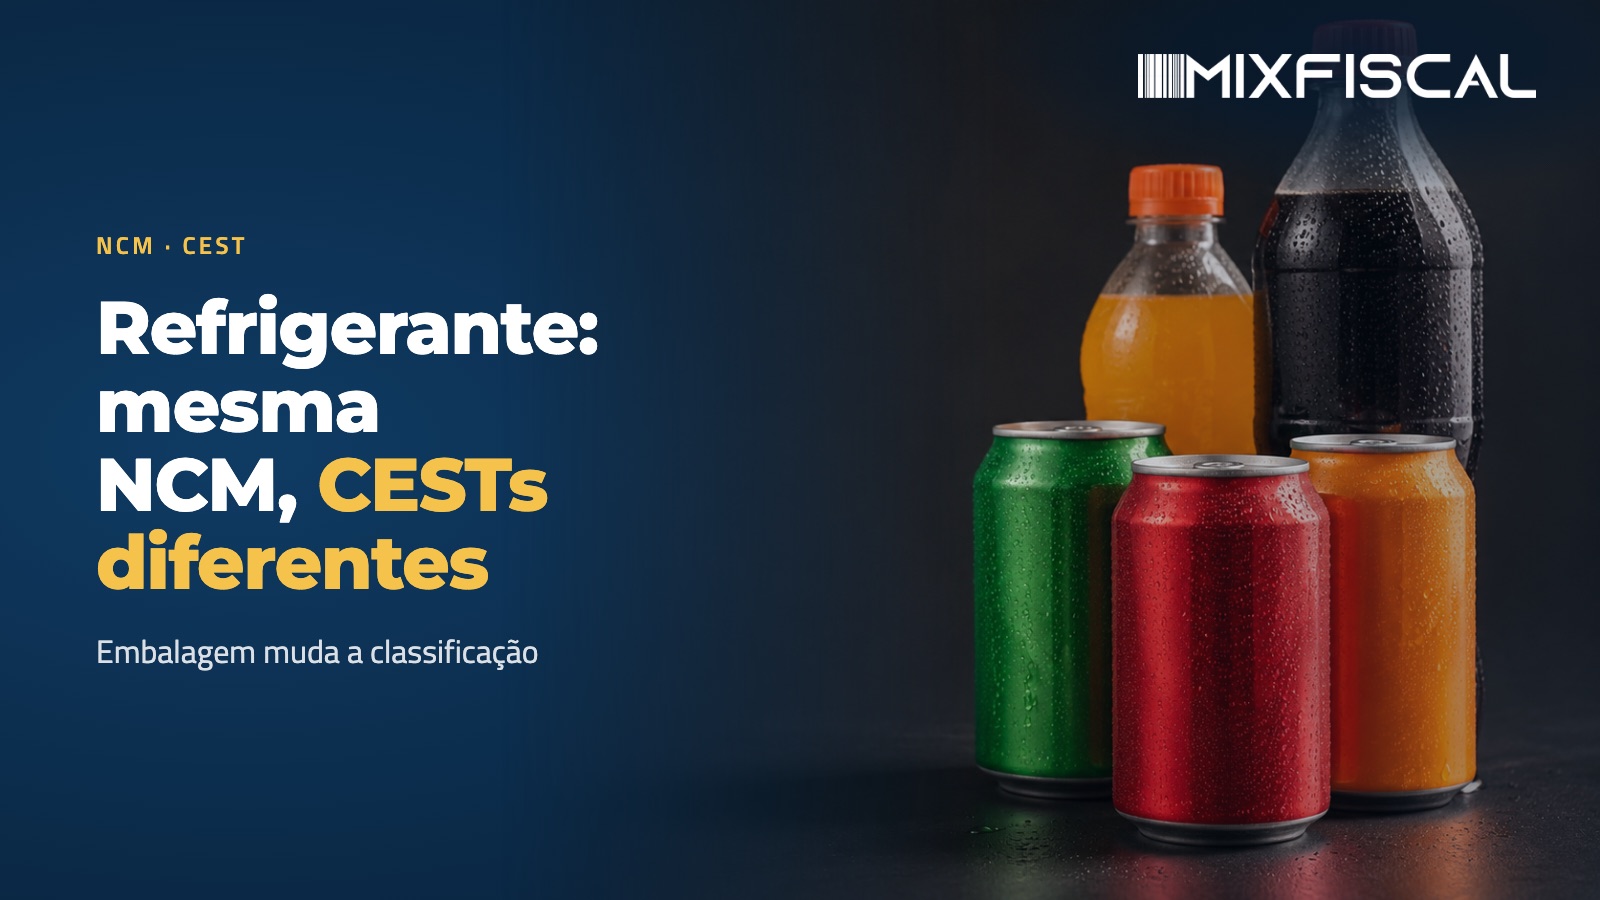
Refrigerantes vendidos em lata e em garrafa PET têm a mesma NCM, 2202.10.00, mas CESTs diferentes. Segundo o Convênio ICMS 142/2018, o refrigerante em lata usa o CEST 03.010.02, e o refrigerante em embalagem PET usa o CEST 03.010.01. Foi isso que a Mix Fiscal explicou em janeiro de 2024.
Por que a NCM não basta
A NCM identifica a mercadoria. O CEST, por sua vez, identifica os produtos sujeitos à substituição tributária e pode separar uma mesma NCM em vários itens, de acordo com características como embalagem e tamanho. No caso do refrigerante, a embalagem é o que define o CEST.
Exemplos
| Produto | NCM | CEST |
|---|---|---|
| Refrigerante em lata | 2202.10.00 | 03.010.02 |
| Refrigerante em embalagem PET | 2202.10.00 | 03.010.01 |
Um produto de alto consumo
O refrigerante nasceu de experiências com gás em líquidos e, com a evolução da indústria, ganhou corantes, conservantes, açúcar, aromas e gás carbônico. Com o consumo alto, é um dos itens de maior giro no supermercado, presente em várias embalagens e tamanhos. Cada variação pode exigir um cadastro próprio.
A importância da descrição completa
Para classificar corretamente, o cadastro precisa trazer todas as informações do produto: tipo de embalagem, volume e demais características. Uma descrição genérica, como apenas “refrigerante cola”, impede saber qual CEST aplicar e aumenta o risco de erro no documento fiscal.
- Informe a embalagem (lata, PET, vidro) na descrição.
- Informe o volume do produto.
- Confira o CEST de cada item no Convênio 142/2018.
Fontes
Fale com a Mix Fiscal
Uma base de produtos bem descrita facilita a classificação de NCM e CEST. Fale com a Mix Fiscal.