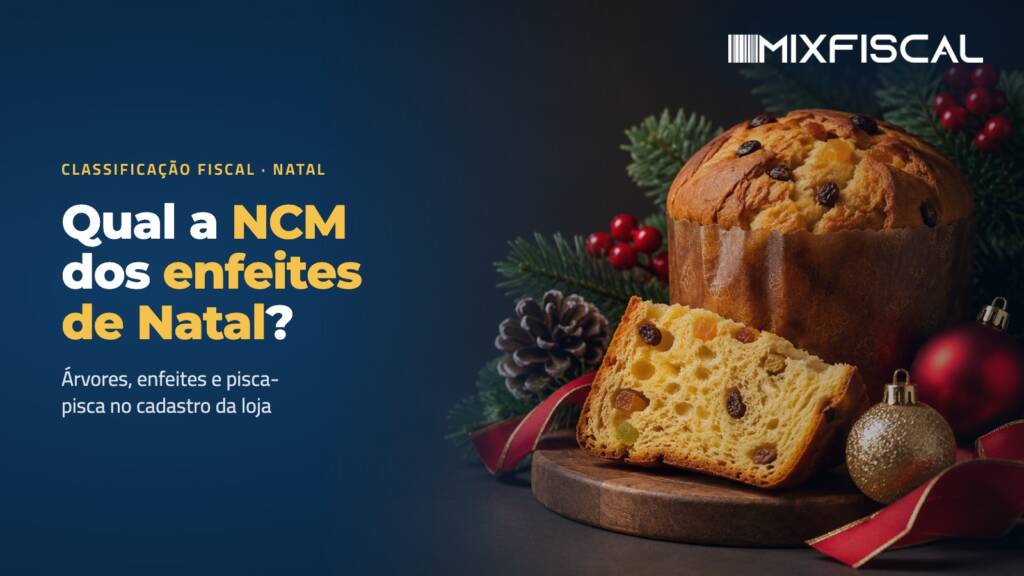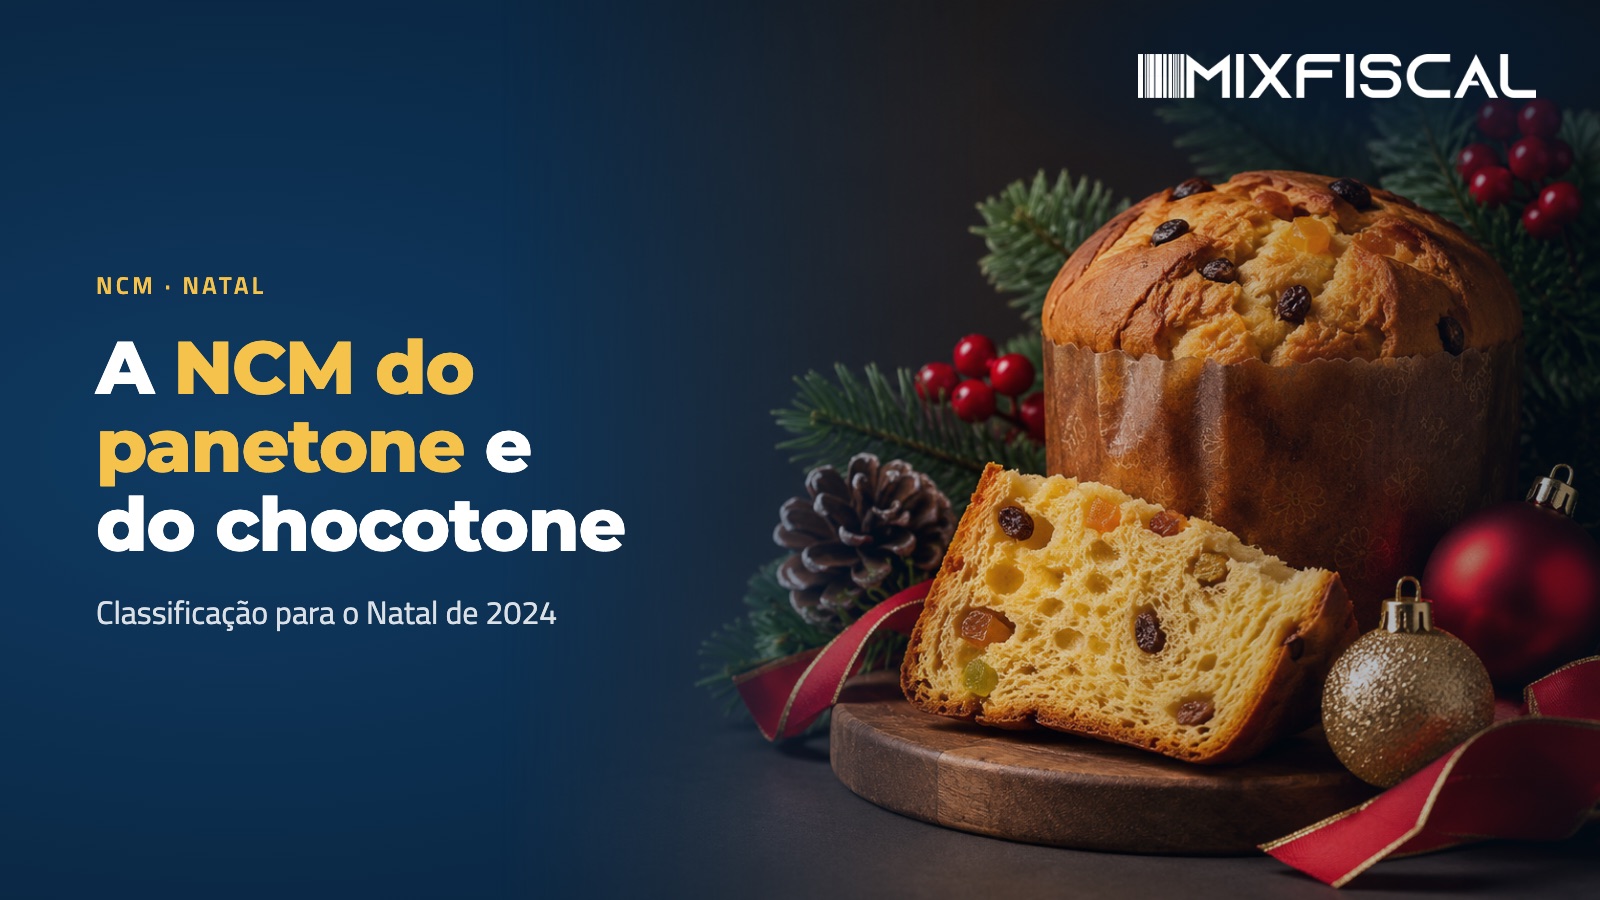
Em dezembro de 2024, a Mix Fiscal reuniu a classificação fiscal de dois produtos que marcam o Natal: o panetone e o chocotone. Os dois seguem a mesma regra: NCM 1905.20.10, CEST 17.052.00 e PIS/COFINS tributado normalmente.
Do panetone ao chocotone
O chocotone nasceu do panetone tradicional italiano, com a troca das frutas cristalizadas por gotas de chocolate. Segundo o post original, a variação surgiu na década de 1980 e virou uma das favoritas no Natal brasileiro. Para o fisco, porém, a diferença de recheio não muda a classificação.
Classificação fiscal
| Item | Panetone e chocotone |
|---|---|
| NCM | 1905.20.10 |
| CEST | 17.052.00 |
| PIS/COFINS | Tributado normalmente (Lei 10.637/2002 e Lei 10.833/2003) |
PIS e COFINS
O produto não tem tratamento especial de PIS/COFINS: segue a tributação normal pelo regime não cumulativo das Leis 10.637/2002 (PIS) e 10.833/2003 (COFINS). Por isso, não deve ser cadastrado como alíquota zero nem como monofásico.
Por que conferir antes do Natal
Panetones e chocotones entram no cadastro em grande volume e por pouco tempo, muitas vezes com fornecedores e embalagens novas a cada ano. Revisar NCM, CEST e PIS/COFINS antes do pico de vendas evita erros que se repetem em milhares de cupons. O tratamento de ICMS, inclusive a sujeição à substituição tributária, depende da legislação de cada estado.
Fale com a Mix Fiscal
Se você quer o cadastro de produtos sazonais revisado antes da temporada, fale com a Mix Fiscal.